Quanto ti costa il fondo pensione, anche se non vedi mai l'addebito
Nessuno ti manda una fattura: i costi del fondo si prendono dal rendimento, un po' ogni anno. Per vederli c'è un numero solo, l'ISC. Ecco come si legge, e quanto pesa in 35 anni.
Il conto corrente ti mostra ogni commissione, riga per riga. Il fondo pensione no. Non esiste un giorno in cui ti arriva l'addebito dei costi di gestione: vengono trattenuti dal patrimonio, e quello che vedi nel prospetto annuale è il saldo che resta dopo. Per questo quasi nessuno sa quanto paga il proprio fondo.
Eppure è una delle poche cose del fondo che puoi conoscere in anticipo. I rendimenti futuri nessuno li sa; i costi sono scritti, e su un orizzonte lungo contano parecchio.
Cos'è l'ISC e come lo calcola la COVIP
L'Indicatore sintetico dei costi è un numero calcolato con un metodo stabilito dalla COVIP, la commissione che vigila sui fondi pensione, uguale per tutte le forme: fondi negoziali, fondi aperti e PIP. Proprio perché il metodo è lo stesso, è l'unico modo pulito di mettere a confronto due fondi che descrivono i costi con voci diverse.
Il calcolo parte da un aderente-tipo che versa 2.500 € l'anno, con un rendimento ipotetico del 4% annuo. Si confronta quanto renderebbe quel piano senza costi e quanto rende con i costi del fondo: la differenza tra i due rendimenti è l'ISC. Dentro ci sono la quota d'iscrizione, le spese annue (fisse o in percentuale sui versamenti), le commissioni sul patrimonio e, sugli orizzonti brevi, il costo di trasferimento.
L'ISC viene dato per quattro orizzonti di permanenza: 2, 5, 10 e 35 anni. Il motivo è semplice. Una spesa fissa pesa molto su una posizione piccola e quasi niente su una grande, quindi più a lungo resti, più l'ISC tende a scendere.
Un indice, non una bolletta
Un ISC dell'1% non vuol dire che il fondo ti preleva esattamente l'1% del saldo ogni anno. Vuol dire che, per l'aderente-tipo, i costi riducono il rendimento annuo di circa un punto. È fatto per confrontare i fondi fra loro, e come ordine di grandezza funziona bene anche per stimare quanto ti costa.
Quanto costano in media, per tipo di fondo
Nella Relazione per l'anno 2025, presentata a giugno 2026, la COVIP riporta l'ISC medio a 10 anni per le tre grandi famiglie di fondi:
Sono medie, e dentro ogni famiglia le differenze fra un comparto e l'altro sono ampie. Non raccontano nemmeno tutto: un costo più alto può comprare cose diverse, per esempio una garanzia sul capitale o un servizio che a te interessa. La media serve a capire dove si colloca il tuo fondo, non a dare un voto.
Mezzo punto sembra poco. Su 35 anni non lo è
La COVIP stessa lo mette nero su bianco: un ISC del 2% invece dell'1% riduce il capitale accumulato dopo 35 anni di circa il 18%. Il motivo è che il costo non si paga una volta: si prende ogni anno una fetta anche di quello che era cresciuto l'anno prima.
Per vederlo in euro abbiamo rifatto il conto con i parametri dell'aderente-tipo: 2.500 € versati a inizio anno per 35 anni, 87.500 € in tutto, con un rendimento lordo del 4%. Con costi all'1% il fondo cresce al 3% netto e arriva a circa 155.700 €. Con costi al 2% cresce al 2% e si ferma intorno a 127.500 €. Sono circa 28.000 € di differenza, a parità di versamenti.
È un esempio con un rendimento costante, cosa che nella realtà non succede mai: i mercati salgono e scendono, e il risultato vero sarà un altro. Lo scarto fra le due linee però dipende solo dai costi, ed è quello il punto.
Quanto ti costa il tuo fondo, in euro
Aggiungi il tuo fondo pensione, anche dal PDF del prospetto o da una foto, e vedi l'ISC del tuo comparto e il costo stimato di un anno.
Dove trovi l'ISC del tuo fondo, e come leggerlo
Ci sono due posti. Il primo è la Scheda costi della Nota informativa, il documento che ogni fondo pubblica sul proprio sito: c'è una tabella con l'ISC di ogni comparto per i quattro orizzonti. Il secondo è il Comparatore dei costi della COVIP, che mette tutti i comparti uno accanto all'altro e li divide per categoria (garantito, obbligazionario, bilanciato, azionario) e per orizzonte.
Cerca il tuo comparto, non solo il fondo
Lo stesso fondo ha spesso più comparti, e ognuno ha il suo ISC. Quello che conta è la linea in cui stanno davvero i tuoi soldi: la trovi nel prospetto annuale.
Guarda l'orizzonte che ti somiglia
Se alla pensione mancano trent'anni, il numero a 35 anni ti dice più di quello a 2. Il valore a 10 anni è quello delle medie COVIP citate sopra.
Confronta dentro la stessa categoria
Un garantito con un garantito, un azionario con un azionario. Mettere a confronto un comparto prudente e uno aggressivo solo sui costi vuol dire confrontare due prodotti diversi.
Cosa l'ISC non ti dice
Un ISC più basso vuol dire che i costi pesano meno. Non vuol dire, da solo, che il fondo sia migliore. Ci sono cose che quel numero non misura:
- Il rendimento e il rischio. Due comparti con lo stesso costo possono investire in modo molto diverso. Scegliere solo in base all'ISC può essere fuorviante.
- Cosa compri con quel costo. Una garanzia sul capitale, per esempio, ha un prezzo: l'ISC lo conta, ma non ti dice quanto vale per te.
- I costi occasionali. Restano fuori quelli non prevedibili in anticipo, come le eventuali commissioni legate ai risultati della gestione o le spese per una tua richiesta particolare, per esempio un'anticipazione.
- Le tasse. Il prelievo fiscale non entra nel calcolo: è un'altra voce.
- Il tuo caso preciso. L'aderente-tipo versa 2.500 € l'anno. Se versi molto meno, le spese fisse pesano un po' di più di quanto dica l'indicatore.
Se pensi di cambiare fondo
Dopo almeno 2 anni di adesione puoi trasferire la tua posizione a un altro fondo. È un passaggio che si fa, e il costo è una buona ragione per guardarci. Ma prima c'è una domanda che viene prima di tutte le altre: chi ti versa cosa.
Il contributo del datore di lavoro
Nei fondi negoziali il contributo del datore di lavoro è legato al fondo di categoria. Se sposti la posizione su un altro fondo, di solito lo perdi. Un fondo che costa qualche decimale in più ma riceve anche la quota dell'azienda può restare la scelta più conveniente: prima di trasferire, controlla cosa prevede il tuo contratto.
In generale, il confronto giusto è fra quello che entra e quello che esce: versamenti tuoi, contributo del datore, TFR, costi, linea d'investimento. L'ISC è uno dei pezzi, e da solo non basta per decidere.
Il costo del tuo fondo, messo davanti a te
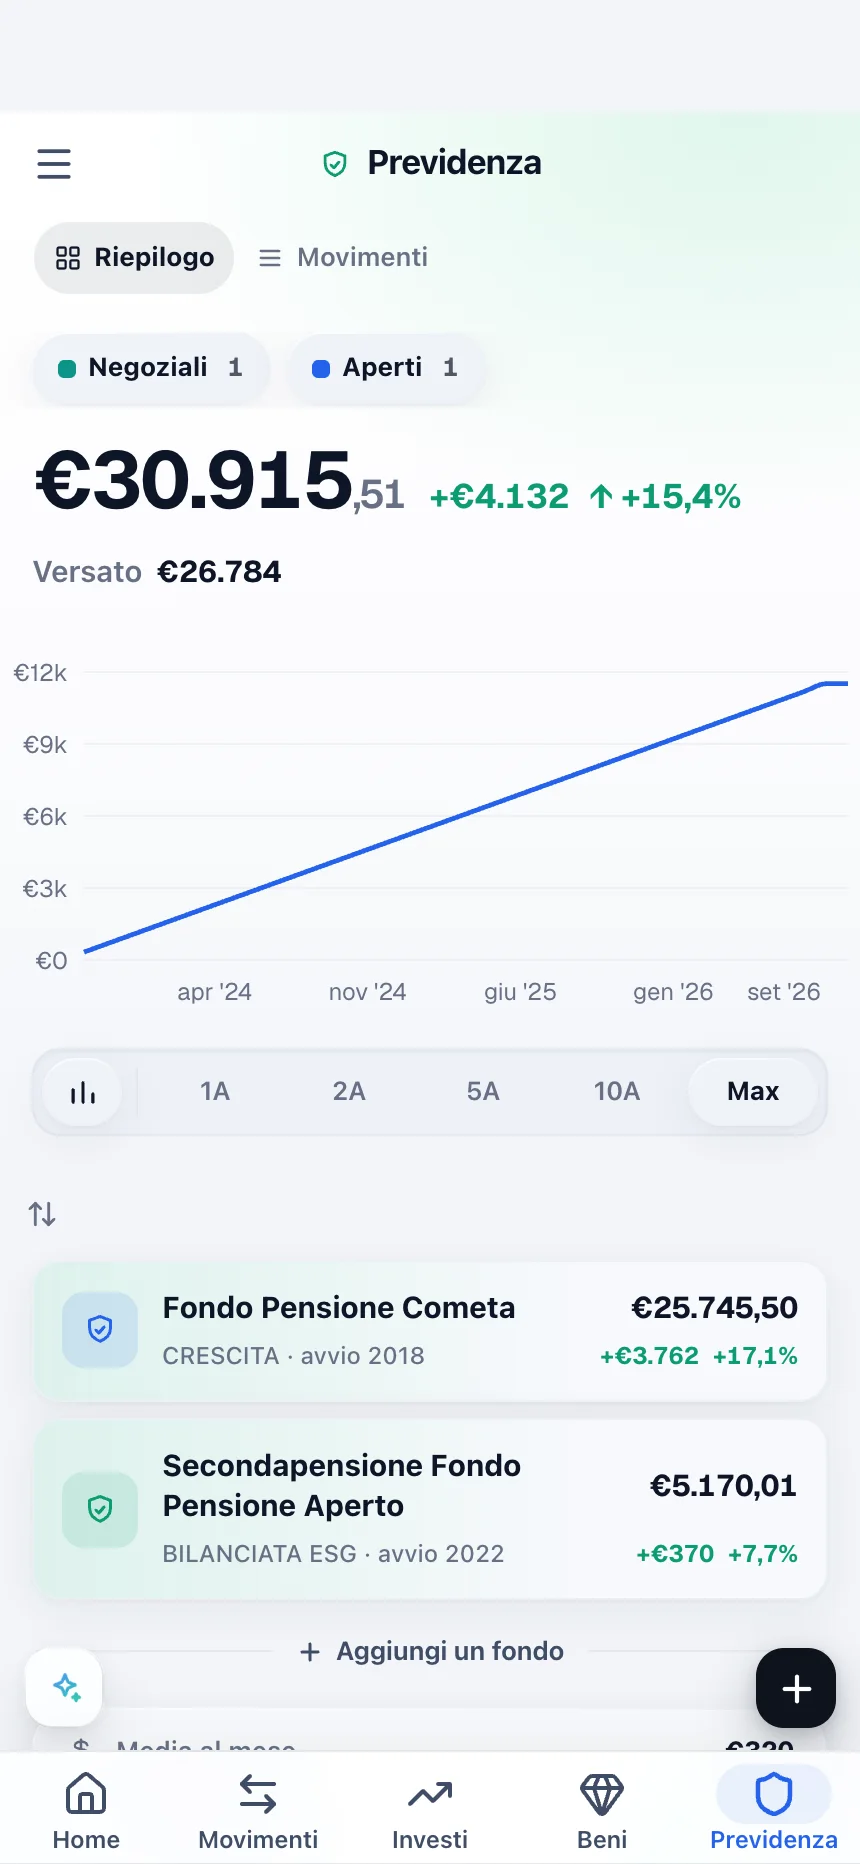
Spicci conosce l'ISC ufficiale dei comparti italiani, negoziali, aperti e PIP, dal catalogo COVIP e su tutti gli orizzonti. Quando aggiungi il tuo fondo, e puoi farlo caricando il prospetto anche in PDF o come foto, ti mostra l'ISC del tuo comparto e se stai sopra o sotto la media di riferimento. Se hai più fondi, fa la media ponderata sul peso di ciascuno.
Accanto trovi il costo annuo stimato in euro: il tuo saldo moltiplicato per l'ISC del comparto. È una stima, per le ragioni che abbiamo visto sopra, ma trasforma una percentuale astratta in una cifra che si capisce al volo. Nella scheda vicina ci sono rischio e volatilità del comparto, spiegati in parole semplici.


Spicci non ti dice quale fondo scegliere e non si occupa del trasferimento: ti fa vedere i numeri, le decisioni restano tue. Tutto quello che fa con la previdenza, dai versamenti per fonte alla proiezione a quando andrai in pensione, lo trovi nella pagina del fondo pensione in Spicci.
Già che ci sei, ecco tutto il resto
Il fondo pensione è un pilastro del tuo futuro. Ecco gli altri con cui Spicci lo fa dialogare, nella stessa schermata.
Ti avvisa quando conta. E solo allora.
Spicci guarda i tuoi numeri e ti fa notare ciò che merita attenzione: una scadenza in arrivo, una minusvalenza ancora compensabile, un abbonamento che rincara, un budget che scappa. Sono fatti, non consigli — la decisione resta tua, e ogni tipo di avviso si imposta o si spegne con un tap.
Connessioni cifrate, verifica in due passaggi, e nessuna password di banca o broker: i file li carichi tu. I tuoi dati non si vendono a nessuno.
Le funzioni intelligenti girano solo su modelli con residenza dati nell’UE: i tuoi numeri non lasciano l’Europa e non addestrano nessun modello.
Ogni funzione intelligente è facoltativa: puoi fare tutto anche a mano, e ciò che salvi lo confermi sempre tu. Esporti o cancelli i tuoi dati quando vuoi.
Domande frequenti
Che differenza c'è tra ISC e commissioni?
Le commissioni sono le singole voci che trovi nella Scheda costi: la quota d'iscrizione, la spesa annua fissa, la percentuale sul patrimonio. L'ISC le mette insieme in un numero solo, calcolato dalla COVIP con lo stesso metodo per tutti i fondi, e dice di quanto riducono il rendimento ogni anno. Serve a confrontare, non a sapere quanto ti viene addebitato.
Qual è un ISC basso?
Dipende dalla categoria del comparto e dall'orizzonte che guardi. Come riferimento, secondo la COVIP l'ISC medio a 10 anni è 0,47% nei fondi negoziali, 1,36% nei fondi aperti e 2,17% nei PIP (dati 2025). Il confronto utile però è fra comparti della stessa categoria: un garantito con un garantito, un azionario con un azionario.
Dove trovo l'ISC del mio fondo?
Nella «Scheda costi» della Nota informativa, che il fondo pubblica sul suo sito, e nel Comparatore dei costi della COVIP, dove puoi confrontare i comparti per categoria e per orizzonte. Se carichi il fondo in Spicci, l'ISC del tuo comparto lo vedi già accanto al saldo.
Conviene cambiare fondo se costa troppo?
Può convenire, ma non si decide sul costo da solo. Contano anche la linea d'investimento, un'eventuale garanzia e, soprattutto, il contributo del datore di lavoro. Il trasferimento a un altro fondo è possibile dopo almeno 2 anni di adesione. Se hai dubbi sul tuo caso, vale la pena chiedere al fondo o a un consulente.
Perdo il contributo del datore se cambio?
Nei fondi negoziali, di solito sì. Il contributo del datore di lavoro è legato al fondo di categoria previsto dal contratto: se sposti la posizione su un altro fondo, in genere smette di arrivare. Prima di trasferire, controlla cosa prevede il tuo contratto.
L'ISC comprende le tasse?
No. Nel calcolo della COVIP entrano i costi del fondo (iscrizione, spese annue, commissioni sul patrimonio, e il costo di trasferimento sugli orizzonti brevi), ma il prelievo fiscale resta fuori. Le tasse sui rendimenti sono un'altra voce, uguale per tutti i fondi.
Dal browser o con l'app su Google Play e App Store.
Il tuo patrimonio, tutto in una schermata.
Crea l'account in trenta secondi. Nessuna carta, nessuno che rivende i tuoi dati.
Scopri quanto costa il tuo fondo