Il tuo fondo pensione: quanto avrai, quanto risparmi, quanto costa
Carichi il prospetto del fondo, anche in foto. Spicci ti dice quanto avrai alla pensione, quanto puoi ancora dedurre entro il 31 dicembre, quanto ti costa il fondo e quanto avresti avuto senza.
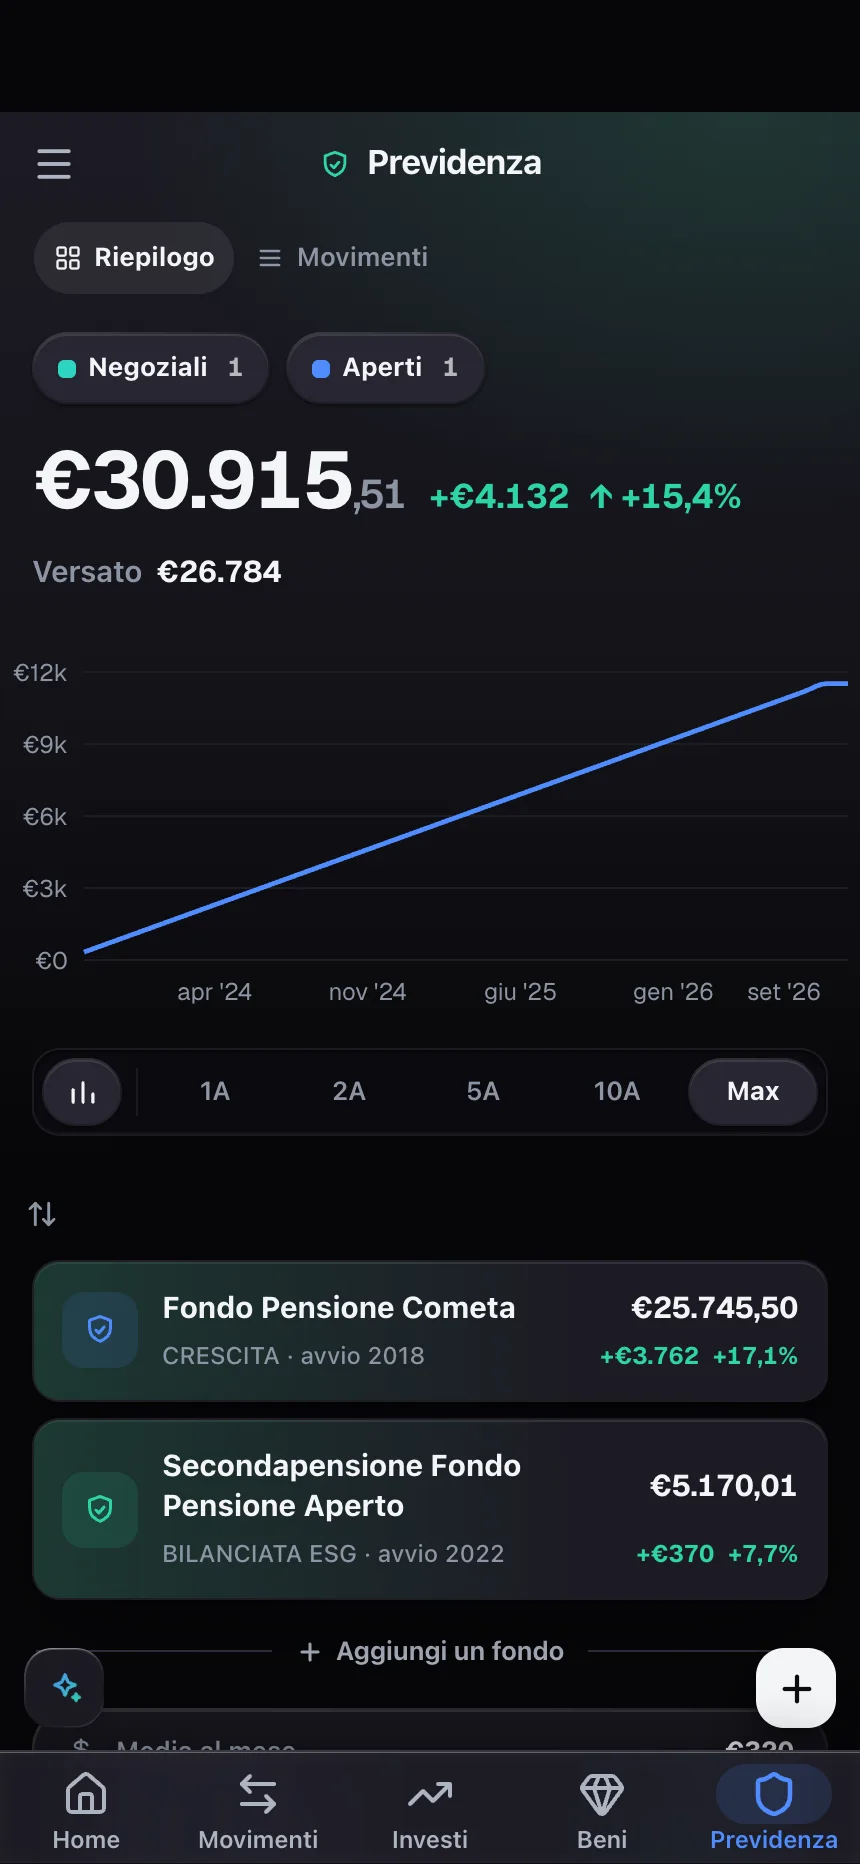
Il fondo pensione è l'investimento che fai senza accorgertene. Parte da solo con una trattenuta in busta paga, si prende il TFR, a volte anche un contributo del datore di lavoro, e poi sparisce per dodici mesi. Quando arriva il prospetto lo guardi due minuti e lo archivi. Eppure per molti è la cifra più grossa che stanno mettendo da parte, e le domande che contano restano senza risposta: quanto avrò? Mi conviene versare di più? Quanto mi costa? E se non l'avessi fatto?
In Spicci il fondo pensione ha una schermata sua, con le risposte a quelle domande calcolate sui tuoi versamenti veri. E sta nello stesso posto del resto del tuo patrimonio.
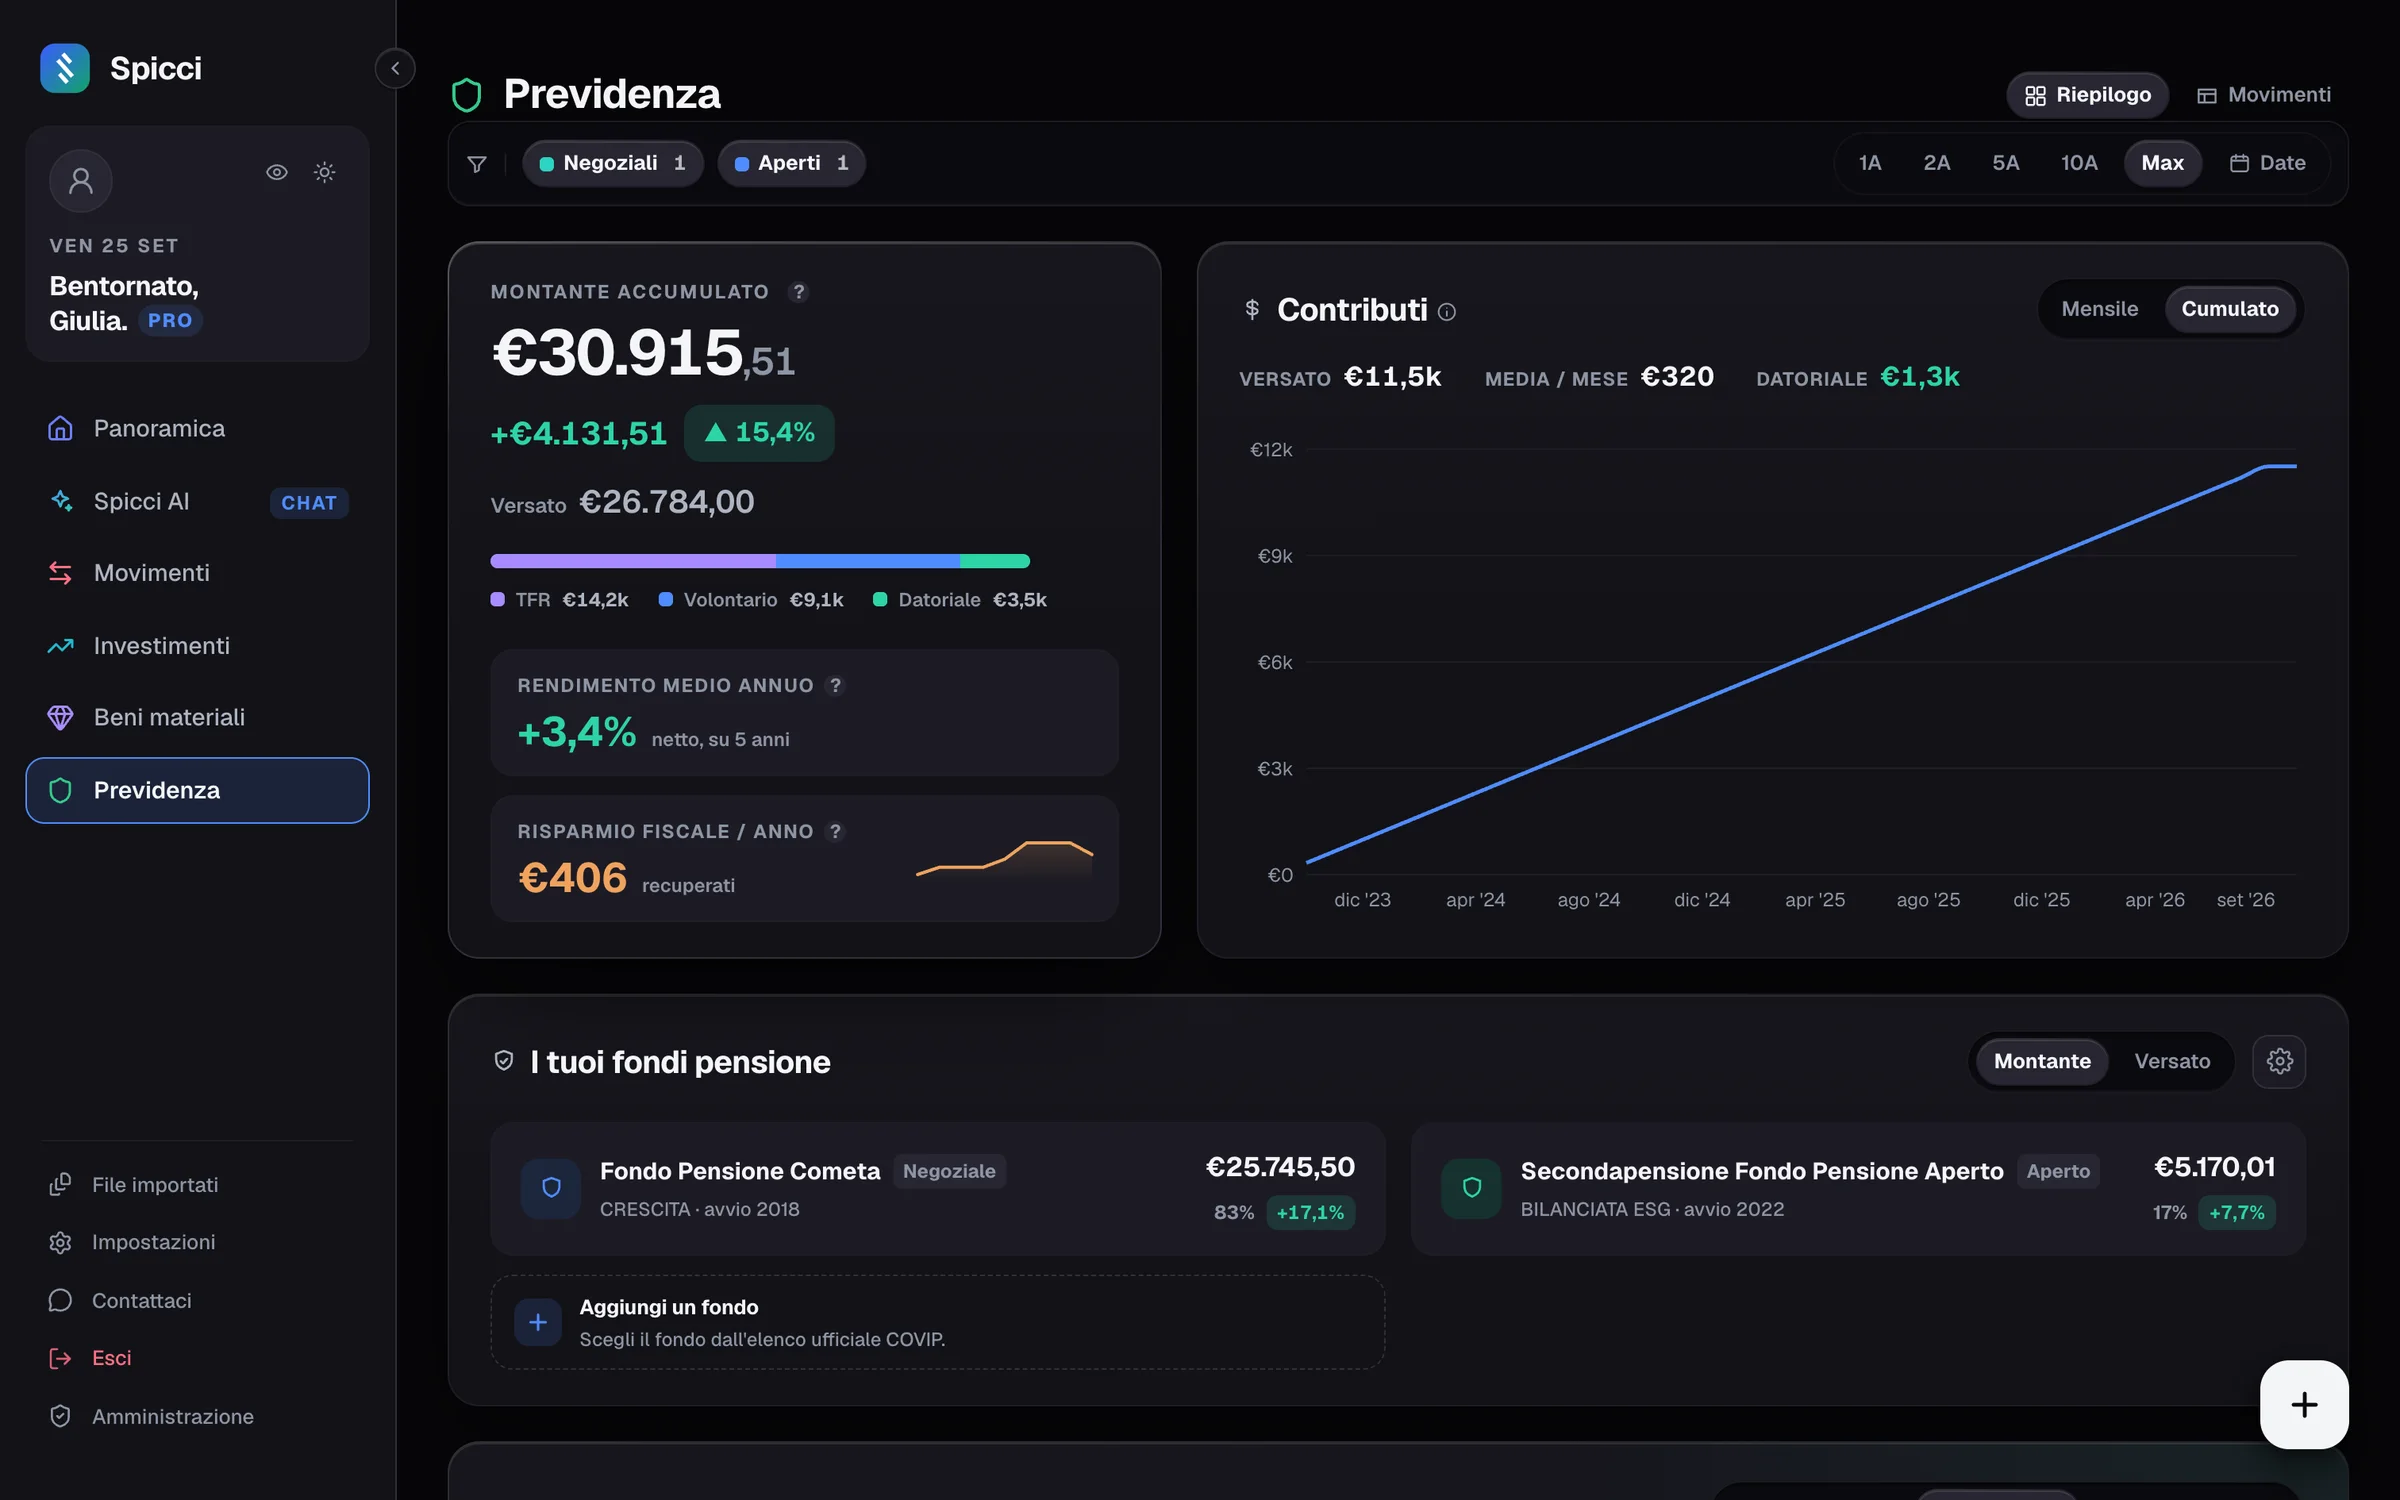
Quanto avrai alla pensione, e quanto al mese
Il montante di oggi è metà della storia. Spicci proietta il tuo fondo fino all'anno in cui andrai in pensione, con tre ipotesi di rendimento (prudente, attesa, ottimistica) che scegli tu. Ti dice quanto avrai in tutto, quanto pagherai di tasse per incassarlo, e soprattutto la cifra che ti interessa davvero: quanto fa di pensione in più al mese, al netto.
Per stimare quanto verserai nei prossimi anni non prende l'ultimo anno, che può essere storto: fa la media degli ultimi cinque togliendo il più alto e il più basso. E la tassa d'uscita la calcola sui tuoi anni di adesione: parte dal 15% e scende di 0,3 punti per ogni anno oltre il quindicesimo, fino al 9%. Ti mostra anche in che anno ci arrivi.


E se non l'avessi fatto? Tre strade a confronto
È la domanda che nessun prospetto ti fa. Spicci mette accanto a quello che hai nel fondo le due strade che potevi prendere con gli stessi soldi:
- Nel fondo. La strada che stai già percorrendo: TFR, versamenti tuoi, contributo del datore se il contratto lo prevede, e la deduzione in dichiarazione.
- TFR in azienda. Non aderisci: il TFR si rivaluta in azienda e i versamenti che non fai restano tuoi, in contanti. Se il TFR nel fondo non ce l'hai, questa colonna diventa «versamenti lasciati in contanti».
- Investiti da te. Il TFR resta in azienda e i versamenti che avresti fatto al fondo li metti in un portafoglio di ETF che scegli tu, per esempio metà azioni e metà obbligazioni, con il 26% sul guadagno.
Il confronto non è un numero solo: è voce per voce. Quota TFR, versamenti tuoi, contributo del datore, deduzione IRPEF, tasse d'uscita. Ogni riga dice come è calcolata, così il conto lo puoi rifare a mano. Sul telefono le tre strade si scorrono col dito.


Vuoi capire meglio le regole dietro questo confronto? Le spieghiamo nella guida TFR in azienda o nel fondo pensione.
Quanto avrai, calcolato sui tuoi versamenti
Carichi il prospetto del fondo, anche in foto, e vedi la tua pensione e le tre strade a confronto.
Quanto ti torna di tasse, e quanto spazio ti resta entro il 31 dicembre
I versamenti al fondo si tolgono dal reddito su cui paghi l'IRPEF: dal 2026 fino a 5.300 € l'anno, sommando i tuoi e quelli del datore (il TFR non conta). Quello che risparmi dipende dalla tua aliquota. Sul tetto pieno:
(reddito fino a 28.000 €)
(da 28.000 a 50.000 €)
(oltre 50.000 €)
Spicci fa il conto con la tua aliquota e i tuoi versamenti: quanto hai dedotto quest'anno, quanto ti torna, quanto tetto hai già usato e quanto puoi ancora dedurre entro il 31 dicembre. E tiene il totale di quello che hai recuperato da quando hai aderito. Quando lo spazio c'è ancora e l'anno sta finendo, te lo fa notare.


Casi particolari, scadenze e cosa succede se versi oltre il tetto: è tutto nella guida sulla deducibilità del fondo pensione.
Quanto costa davvero il tuo fondo
Il costo del fondo non arriva mai come addebito: lo trattengono i gestori, e lo vedi solo nella scheda costi della nota informativa. Ma su trent'anni pesa. Secondo la COVIP, a 10 anni l'indicatore sintetico dei costi (ISC) è in media dello 0,47% per i fondi negoziali, dell'1,36% per i fondi aperti e del 2,17% per i PIP. E un ISC del 2% invece dell'1% porta via circa il 18% del capitale dopo 35 anni.
Spicci conosce l'ISC ufficiale di ogni comparto italiano e ti mostra quello del tuo, se sta sopra o sotto un valore medio di riferimento, e quanto ti costa in euro ogni anno. Se hai più fondi, fa la media pesata. Accanto trovi quanto oscilla il tuo comparto, spiegato in parole semplici: un voto da 0 a 10, quanto si muove in un anno e il calo peggiore che ha attraversato.


Come si legge l'ISC, dove trovarlo e cosa non ti dice: lo spieghiamo in quanto costa il tuo fondo pensione.
Dentro il patrimonio, non in un PDF
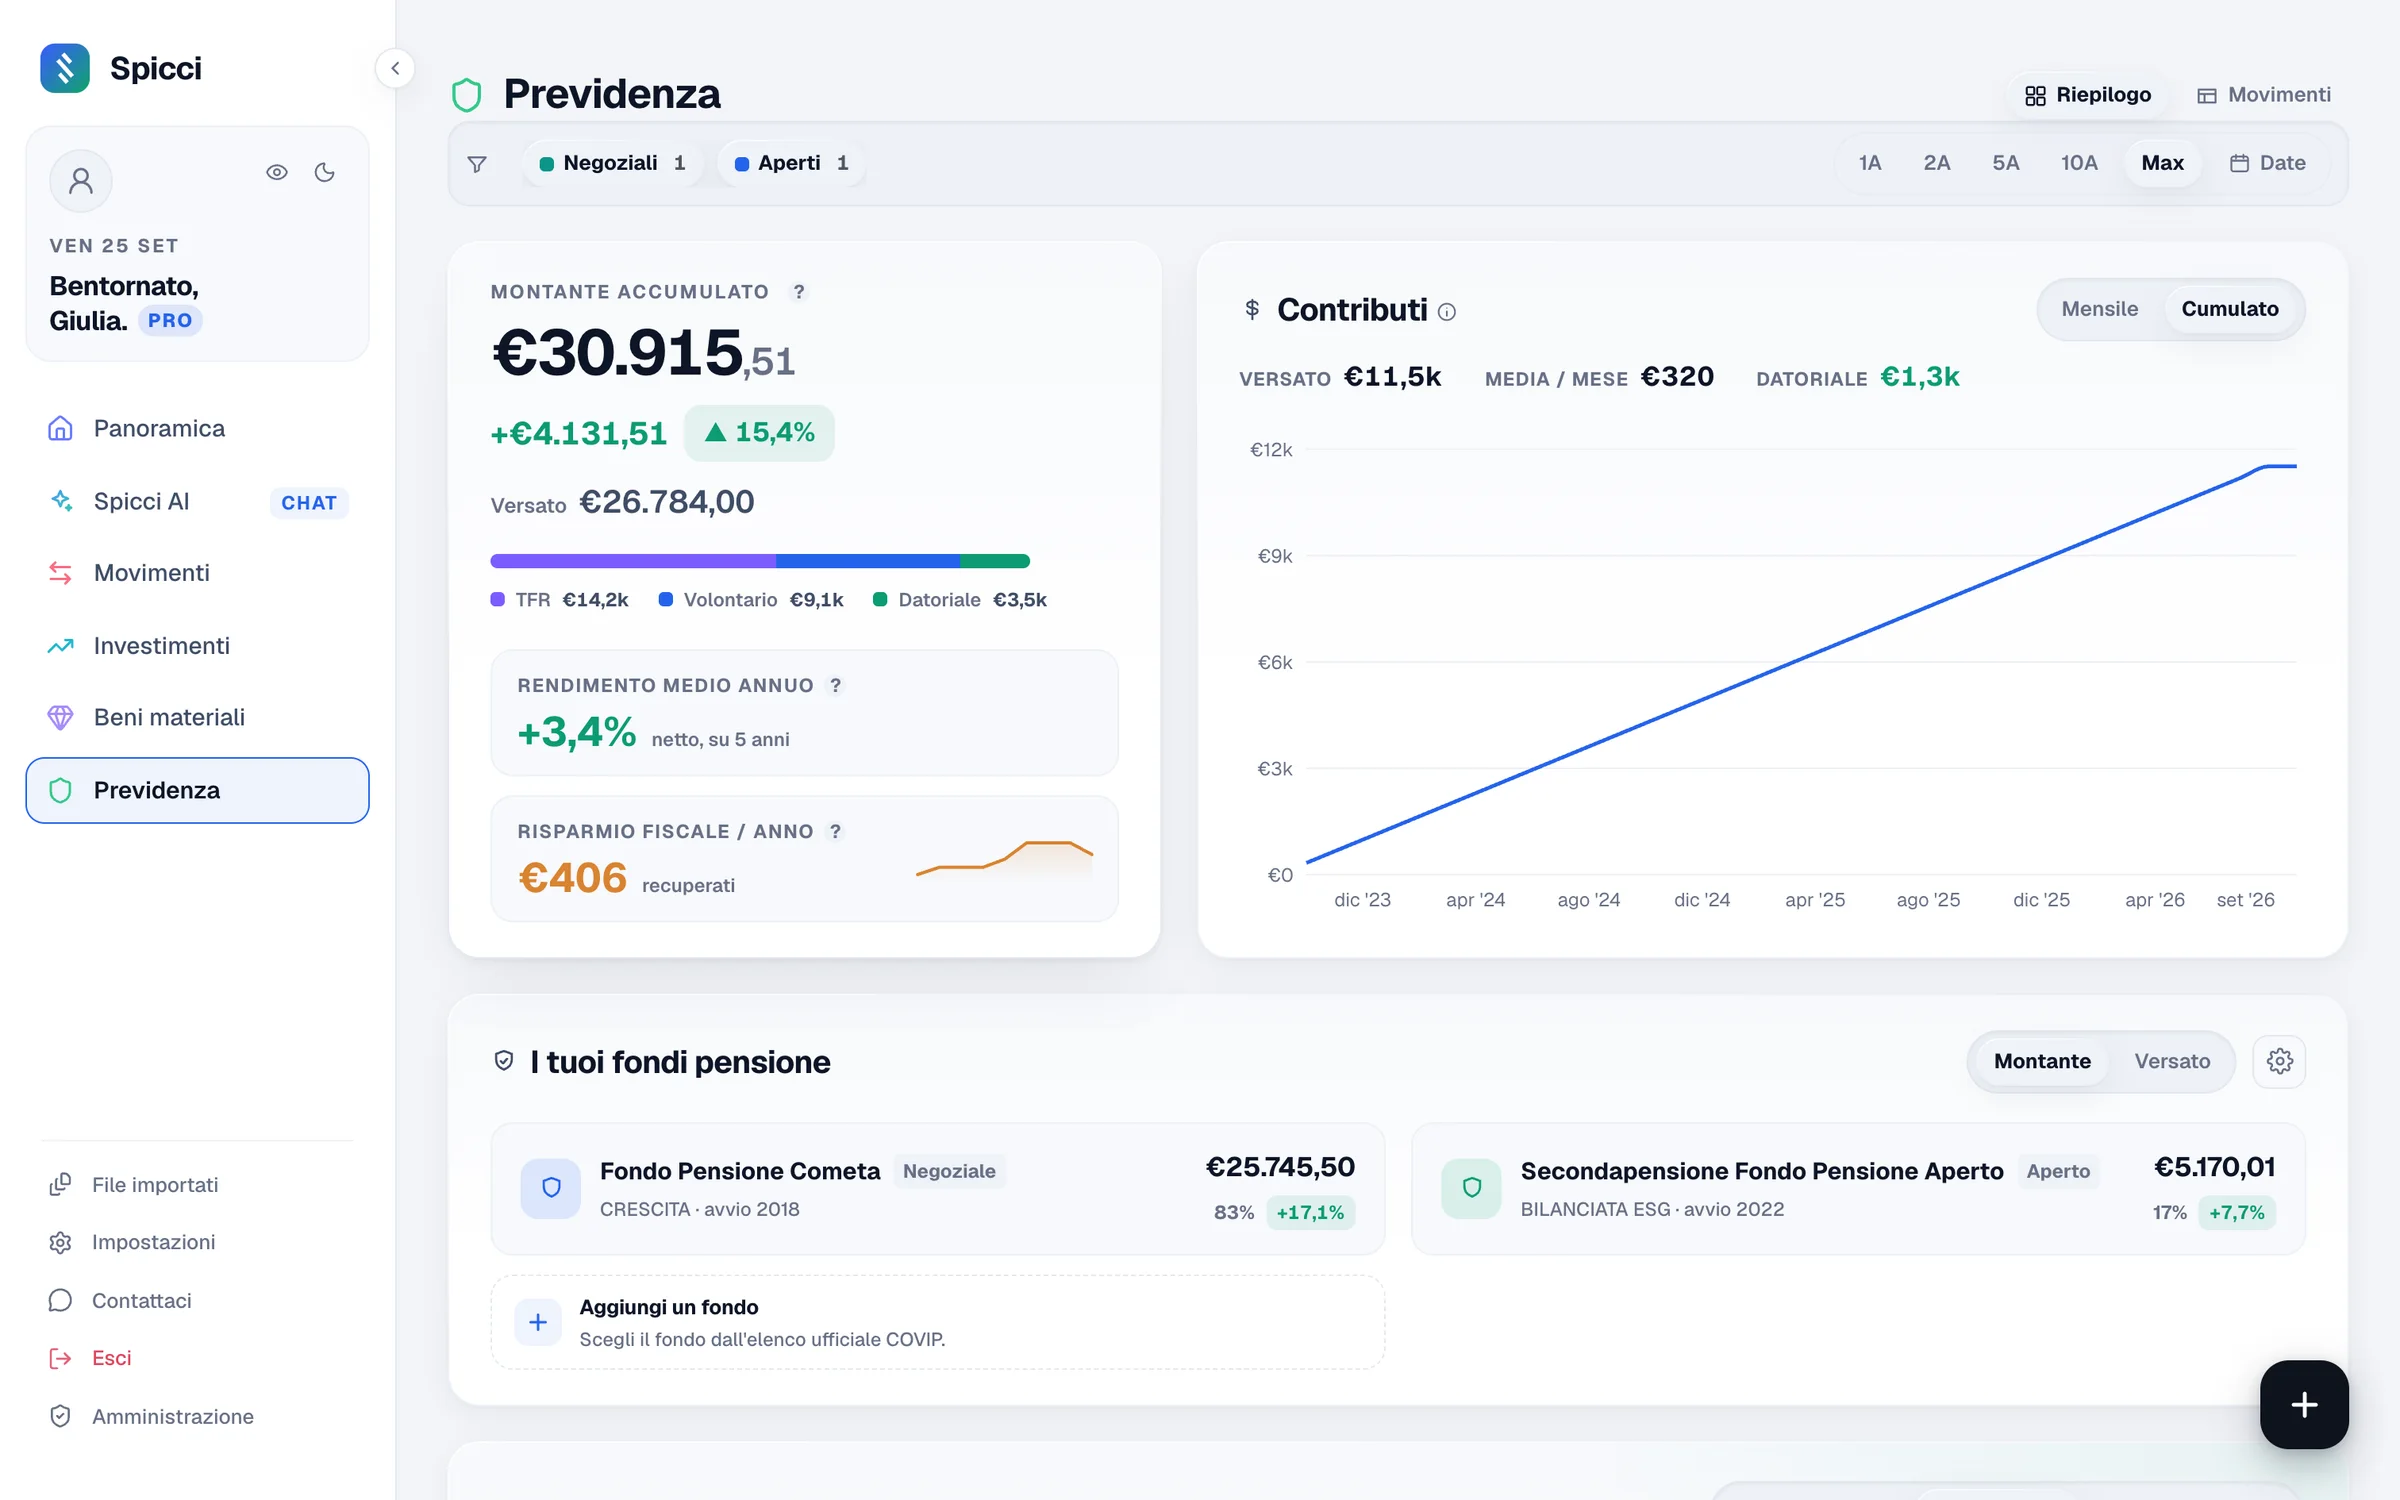
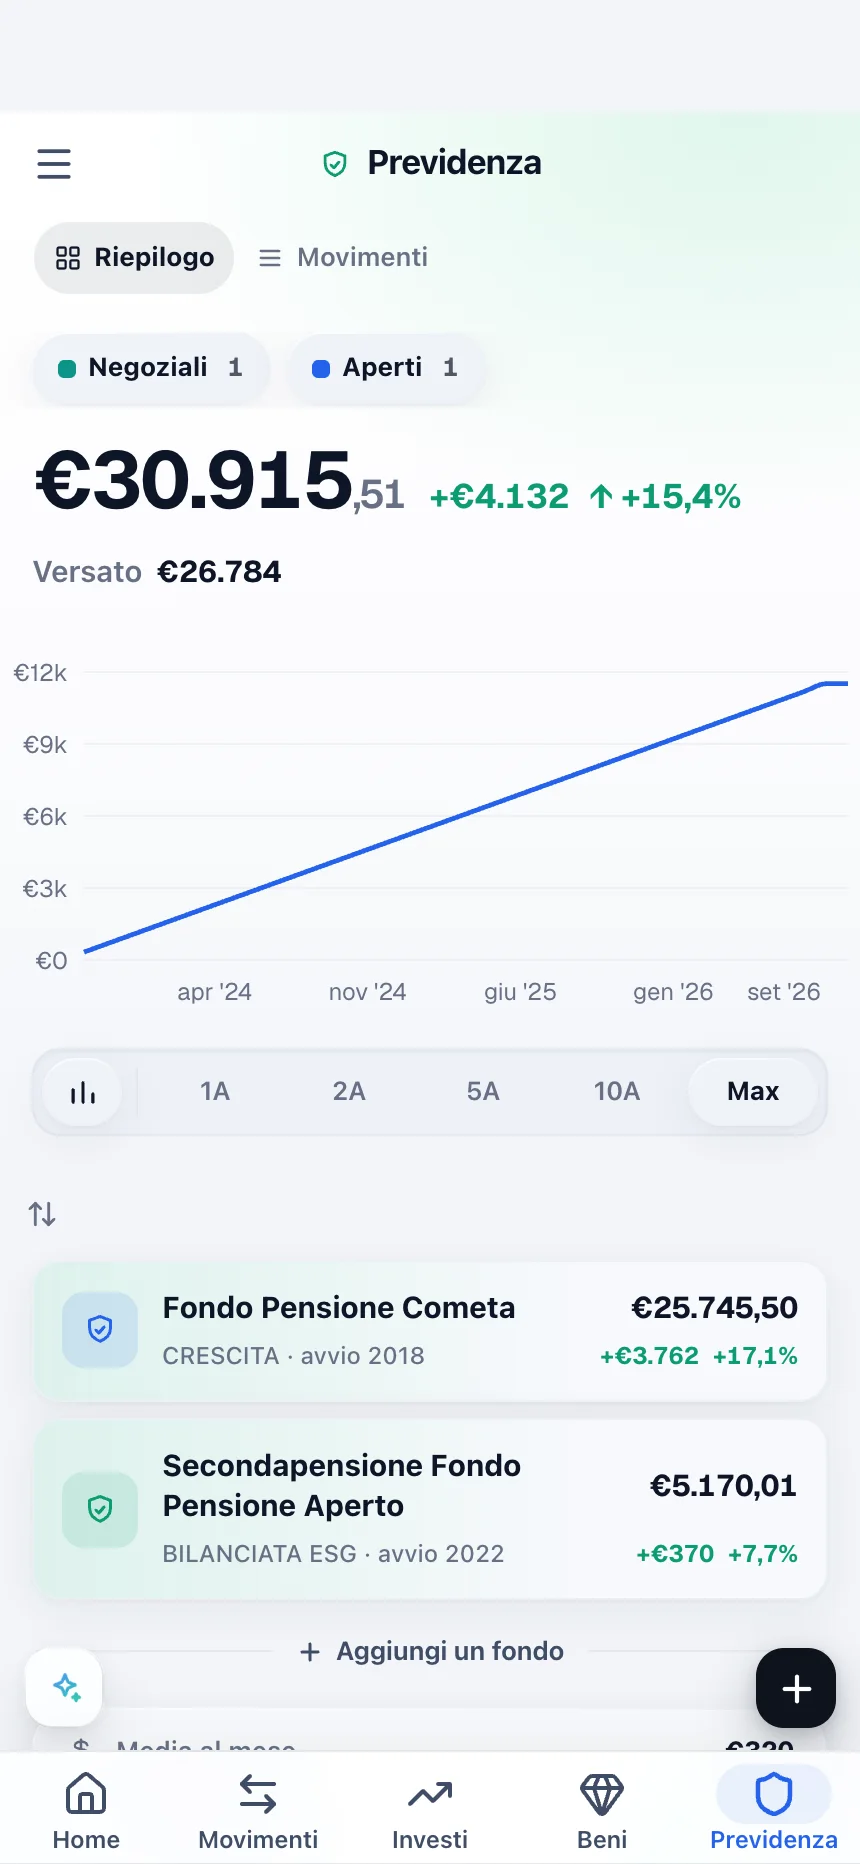
Il fondo pensione è patrimonio a tutti gli effetti, e in Spicci sta accanto a investimenti, conti, casa e mutuo, nello stesso totale. Vedi il montante con i versamenti divisi per fonte, il rendimento medio annuo dei tuoi fondi negli ultimi cinque anni, già al netto dei costi, e il grafico dei versamenti mese per mese.
Ogni fondo ti dice anche come ne calcoliamo il valore: il prezzo di mercato del giorno per quelli quotati, una stima dai rendimenti ufficiali COVIP, ricalibrata ogni tre mesi, per gli altri. Non ti lasciamo indovinare se stai guardando un dato reale o una stima.
Come ci entri: il prospetto, anche in foto
Scegli il tuo fondo
Dall'elenco ufficiale COVIP: negoziali, aperti e PIP, per nome e comparto.
Trascina il prospetto
PDF, foto, screenshot dell'area riservata, o il file dove tenevi i versamenti.
Controlla e conferma
Spicci registra ogni versamento con data e fonte. Tu dai un'occhiata e confermi.
Niente da ricopiare a mano
Non hai il file sottomano? Fotografa il prospetto che ti è arrivato per posta, o fai uno screenshot dall'app del fondo. Spicci lo legge e prende i versamenti. Nessuna password da dare, nessun collegamento all'area riservata.
Spicci, l'app del fondo e il foglio di calcolo
L'app o l'area riservata del tuo fondo resta la fonte ufficiale della tua posizione, e il simulatore del fondo è il riferimento per la stima con le ipotesi standard. Spicci fa un lavoro diverso: mette il fondo accanto a tutto il resto e risponde alle domande che il prospetto lascia aperte.
Già che ci sei, ecco tutto il resto
Il fondo pensione è un pilastro del tuo futuro. Ecco gli altri con cui Spicci lo fa dialogare, nella stessa schermata.
Ti avvisa quando conta. E solo allora.
Spicci guarda i tuoi numeri e ti fa notare ciò che merita attenzione: una scadenza in arrivo, una minusvalenza ancora compensabile, un abbonamento che rincara, un budget che scappa. Sono fatti, non consigli — la decisione resta tua, e ogni tipo di avviso si imposta o si spegne con un tap.
Connessioni cifrate, verifica in due passaggi, e nessuna password di banca o broker: i file li carichi tu. I tuoi dati non si vendono a nessuno.
Le funzioni intelligenti girano solo su modelli con residenza dati nell’UE: i tuoi numeri non lasciano l’Europa e non addestrano nessun modello.
Ogni funzione intelligente è facoltativa: puoi fare tutto anche a mano, e ciò che salvi lo confermi sempre tu. Esporti o cancelli i tuoi dati quando vuoi.
Domande frequenti
Quali fondi pensione posso seguire con Spicci?
Tutti quelli italiani: fondi negoziali (quelli di categoria, con il contributo del datore di lavoro), fondi aperti e PIP. Spicci parte dall'elenco ufficiale della COVIP, quindi il tuo fondo lo scegli per nome e comparto. Se ne hai più di uno, li tiene insieme.
Come ci metto i dati del mio fondo?
Trascini il prospetto annuale o l'estratto conto del fondo: va bene il PDF, una foto fatta col telefono o uno screenshot dell'area riservata. Spicci legge i versamenti, con la data e la fonte (TFR, datore di lavoro, tuoi). Se i versamenti li tenevi in un'app di spese o in un foglio di calcolo, puoi caricare anche quel file.
Quanto è affidabile la stima della pensione?
È una stima, e lo diciamo sempre accanto al numero. Ipotizza che tu continui a versare come negli ultimi anni e usa tre ipotesi di rendimento (prudente, attesa, ottimistica); calcola la tassa d'uscita in base ai tuoi anni di adesione. Il risultato vero dipende dai mercati, dai costi e da quanto verserai davvero. Per un confronto, il tuo fondo pubblica anche il suo simulatore con le ipotesi standard della COVIP.
Quanto posso dedurre dalle tasse?
Dal 2026 i versamenti al fondo si deducono dal reddito fino a 5.300 € l'anno (fino al 2025 erano 5.164,57 €). Nel tetto entrano i versamenti tuoi e quelli del datore di lavoro; il TFR no. Quello che risparmi è l'importo dedotto per la tua aliquota IRPEF: Spicci fa il conto con l'aliquota che indichi tu e ti dice quanto spazio ti resta entro il 31 dicembre.
Mi conviene lasciare il TFR in azienda?
Dipende dai tuoi numeri, e Spicci te li mette davanti: accanto a quello che hai nel fondo ti mostra quanto avresti con il TFR lasciato in azienda e con gli stessi soldi investiti da te, voce per voce e con le tasse di ciascuna strada. La scelta resta tua: sono fatti, non consigli.
Spicci si collega all'area riservata del mio fondo?
No, e non ti chiede nessuna password. I dati li porti tu, caricando i documenti che il fondo ti manda già. Il valore della posizione lo stimiamo dai rendimenti ufficiali del comparto e lo ricalibriamo ogni tre mesi; per i fondi quotati usiamo il prezzo di mercato del giorno.
Dal browser o con l'app su Google Play e App Store.
Il tuo patrimonio, tutto in una schermata.
Crea l'account in trenta secondi. Nessuna carta, nessuno che rivende i tuoi dati.
Aggiungi il tuo fondo pensione