Il TFR lo lasci in azienda o lo sposti nel fondo pensione?
Il primo giorno di lavoro ti danno il modulo TFR2 e ti chiedono di scegliere. Ecco cosa succede ai tuoi soldi in ciascuna delle due strade, quale scelta si può cambiare dopo e quale no, e come fare il conto sui tuoi numeri.
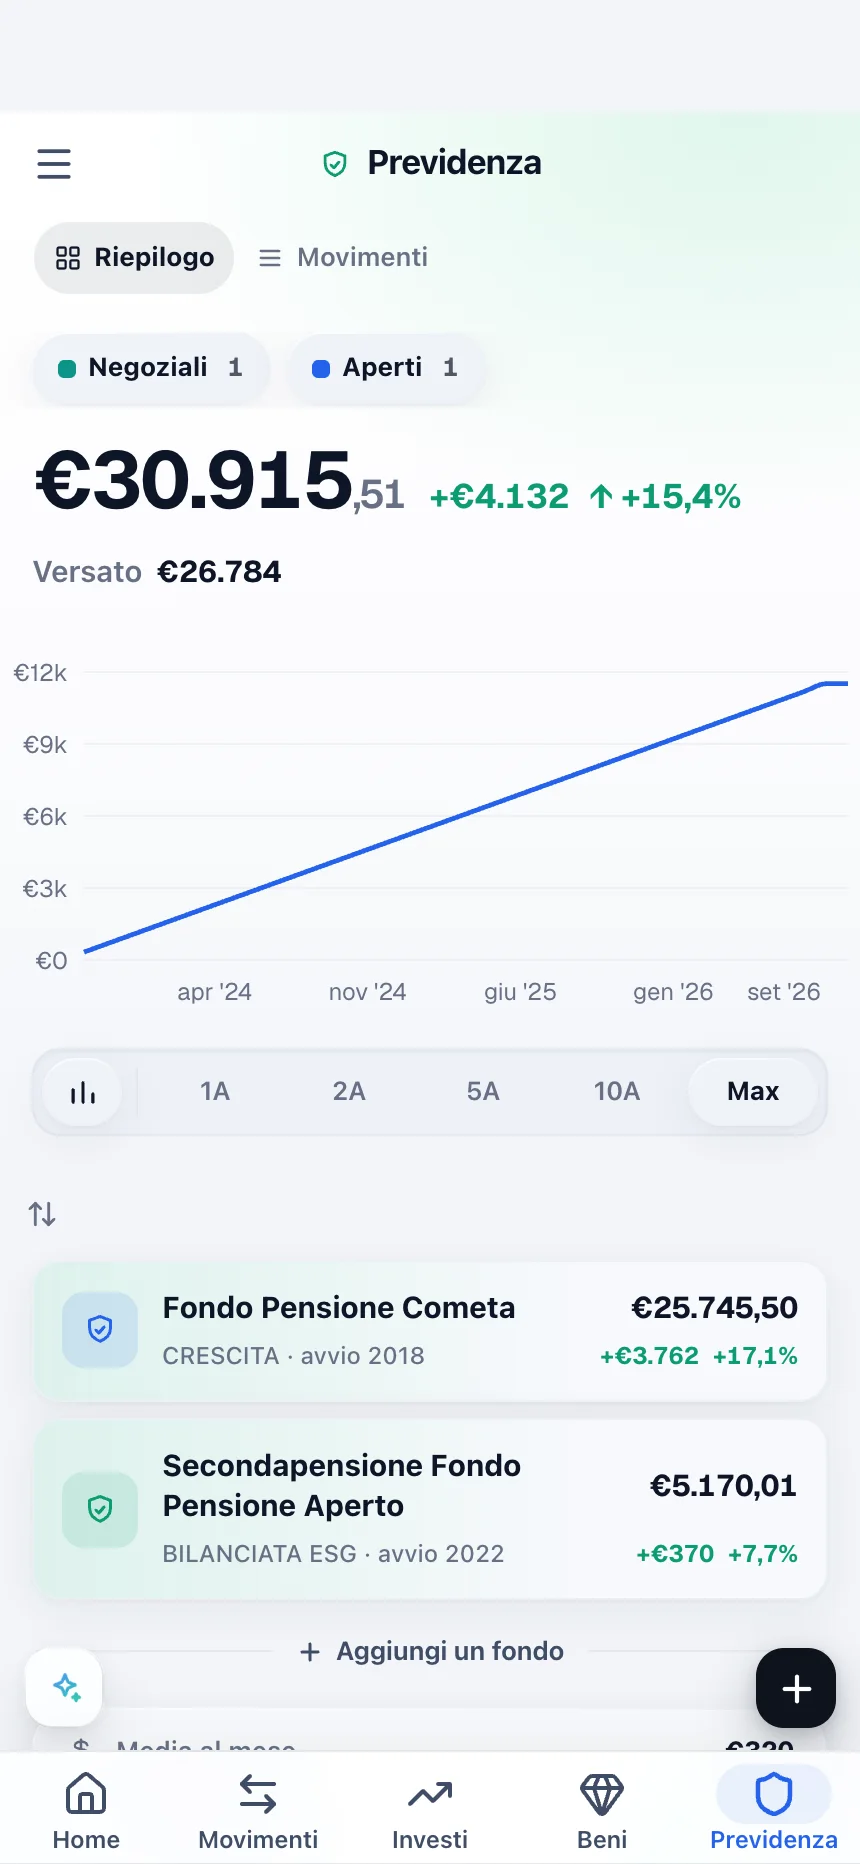
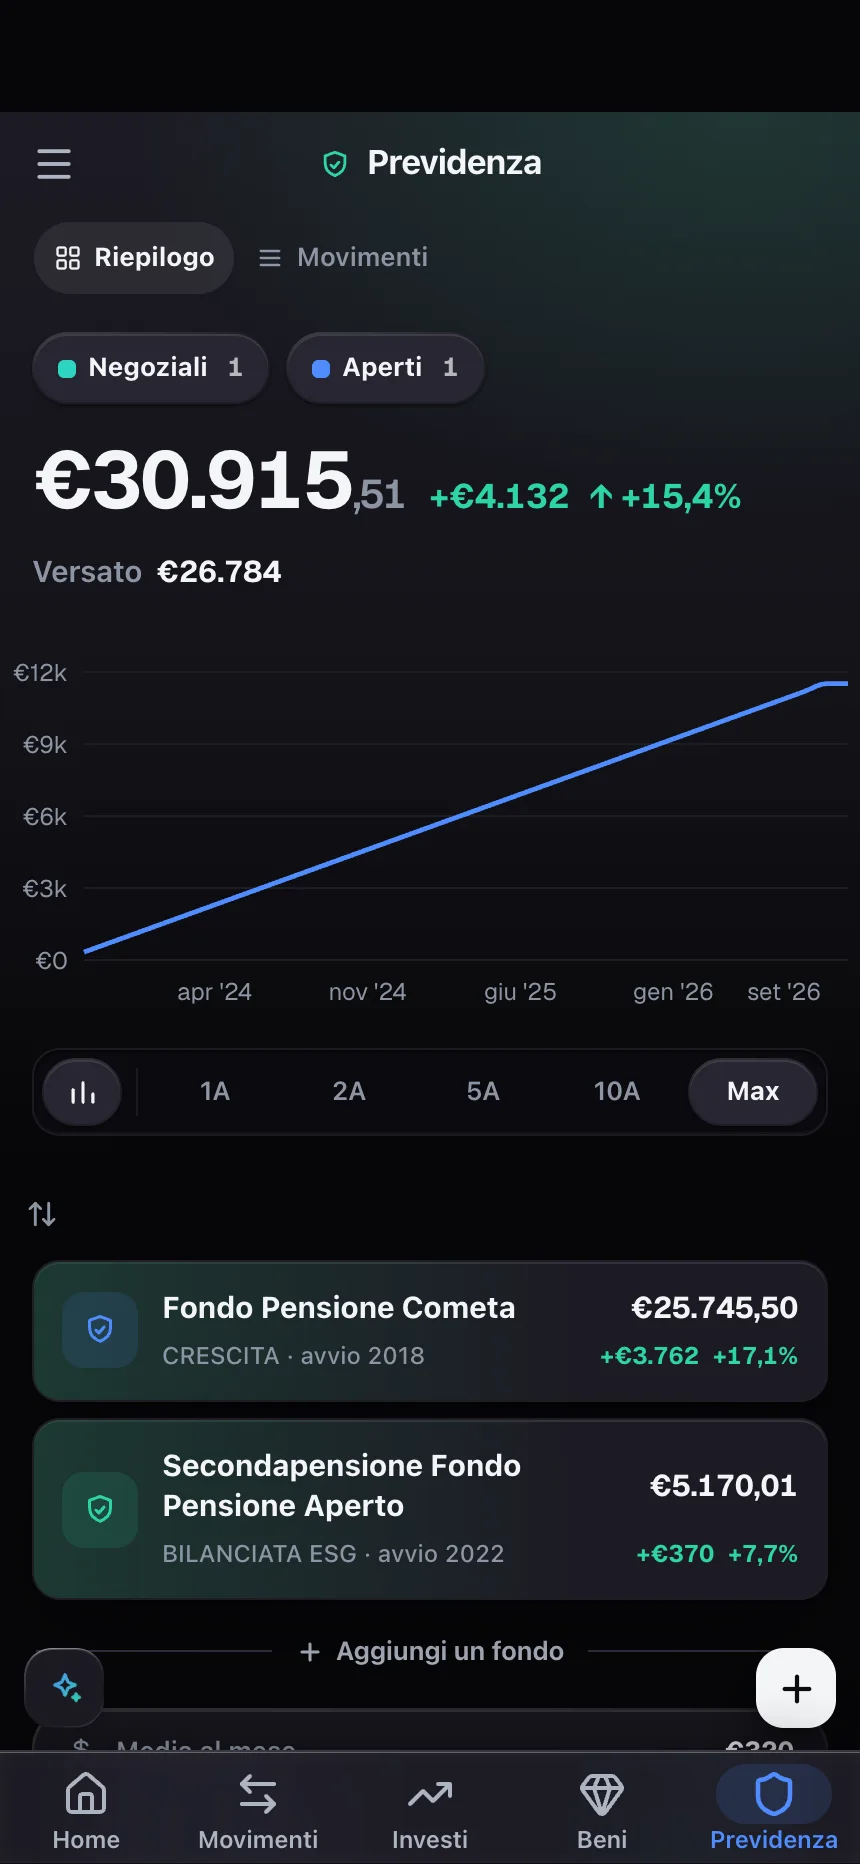
Fra il contratto da firmare e il badge da ritirare, a un certo punto ti arriva anche il modulo TFR2. Una pagina, due caselle: il TFR resta in azienda o va a un fondo pensione. Quasi nessuno sa cosa rispondere, e molti lo firmano come viene o lo lasciano nel cassetto.
Non è una formalità. Ogni anno il datore di lavoro accantona circa il 6,91% della tua retribuzione lorda: su 30.000 € lordi sono circa 2.073 € l'anno, che in trent'anni di lavoro diventano una delle somme più grandi che avrai. E anche il cassetto ha una conseguenza: se non scegli entro i termini, scatta il silenzio-assenso e il TFR va da sé al fondo pensione previsto dal contratto della tua categoria.
Cosa succede al TFR lasciato in azienda
Resta un debito dell'azienda verso di te, e ogni anno si rivaluta secondo una regola fissata dalla legge: 1,5% fisso più il 75% dell'inflazione ISTAT. Sulla rivalutazione paghi un'imposta sostitutiva del 17%. Non dipende dai mercati, quindi non scende quando la borsa va male. Ha però un limite che si vede negli anni di inflazione alta: con i prezzi che salgono dell'8%, la rivalutazione lorda si ferma al 7,5%.
Se l'azienda ha almeno 50 dipendenti, il TFR che non va al fondo pensione finisce nel Fondo di Tesoreria dell'INPS. Per te non cambia niente: stesse regole, stessa rivalutazione.
Quando lo incassi, alla fine del rapporto di lavoro, paghi la tassazione separata: l'aliquota è la tua media IRPEF degli ultimi cinque anni, e per legge non scende mai sotto il 23%.
Cosa succede nel fondo pensione
Nel fondo il TFR viene investito nel comparto che scegli, più prudente o più azionario. Il rendimento quindi dipende dai mercati: nel lungo periodo può fare meglio della rivalutazione fissa, e in qualche anno può anche essere negativo. I rendimenti si tassano ogni anno dentro il fondo al 20% (12,5% sulla parte investita in titoli di Stato): un po' più del 17% del TFR in azienda, meno del 26% che paghi sugli investimenti normali.
La differenza grossa arriva all'uscita. Sul TFR e sui contributi che hai dedotto paghi il 15%, e l'aliquota scende di 0,3 punti per ogni anno di adesione oltre il quindicesimo, fino al 9% dopo 35 anni. Un esempio sulla sola parte di capitale, perché la rivalutazione in azienda e i rendimenti nel fondo sono già stati tassati anno per anno: su 10.000 € di TFR, in azienda paghi almeno 2.300 € (il 23%, o di più se la tua aliquota media è più alta); nel fondo 1.500 € con meno di quindici anni di adesione, 900 € dopo trentacinque.
Un dettaglio che confonde spesso: il TFR versato al fondo non si deduce e non conta nel tetto della deduzione. Si deducono i versamenti tuoi e quelli del datore di lavoro, fino a 5.300 € l'anno dal 2026 (fino al 2025 il tetto era 5.164,57 €).
Il pezzo che spesso si dimentica: il contributo del datore
Nei fondi negoziali, quelli di categoria, il contratto collettivo di solito prevede che anche l'azienda versi qualcosa. Spetta se aderisci e versi la quota minima a tuo carico prevista dal contratto. Se non aderisci, quei soldi non li prendi, e di norma non ti vengono pagati in altro modo.
Un esempio con numeri di fantasia (quelli veri stanno nel tuo contratto): se è previsto l'1% a carico tuo e l'1% a carico dell'azienda, su 30.000 € lordi i 300 € l'anno che metti tu diventano 600 € nel fondo, prima ancora di qualunque rendimento. E sono deducibili tutti e 600, perché stanno sotto il tetto. Nei confronti fatti solo sulla tassazione questo pezzo sparisce, ed è spesso quello che sposta di più il risultato.
Quanto vale la tua scelta, in euro
Carichi il prospetto del fondo, anche in PDF o come foto, e Spicci calcola le tre strade sui tuoi versamenti, fino all'anno della pensione.
Anticipi: quanto puoi prendere, e quando
Un timore frequente è che nel fondo i soldi restino bloccati fino alla pensione. Non è così, anche se le regole sono diverse da quelle del TFR in azienda.
- TFR in azienda. Dopo 8 anni di servizio puoi chiedere fino al 70%, una sola volta nel rapporto di lavoro, per spese sanitarie o per comprare la prima casa (e pochi altri casi previsti dalla legge).
- Fondo pensione, spese sanitarie gravi. Fino al 75%, in qualsiasi momento, senza anni minimi di adesione.
- Fondo pensione, prima casa. Dopo 8 anni di adesione, fino al 75% per comprarla o ristrutturarla, tua o dei tuoi figli.
- Fondo pensione, altre esigenze. Dopo 8 anni, fino al 30%.
Se perdi il lavoro, nel fondo esistono anche riscatti parziali o totali della posizione.
Quale scelta si può cambiare, e quale no
Qui le due strade non sono simmetriche, ed è la cosa da sapere prima di firmare.
Dal fondo non si torna indietro
Se lasci il TFR in azienda, puoi decidere di spostarlo al fondo pensione in qualsiasi momento, anche dopo anni. Se invece lo mandi al fondo, la scelta è irreversibile: non si riporta in azienda. Vale anche quando al fondo ci arriva per silenzio-assenso. Quello che resta possibile è cambiare fondo, trasferendo la posizione.
Le tre strade a confronto
La terza strada: gli stessi soldi investiti da te
Una precisazione prima di tutto: il TFR non lo puoi ritirare per investirlo da solo mentre lavori. O resta in azienda o va al fondo. La terza strada riguarda i versamenti volontari: invece di metterli nel fondo, li investi per conto tuo, per esempio in un ETF, e il TFR resta in azienda.
Il conto va fatto con onestà da entrambi i lati. Fuori dal fondo paghi il 26% sul guadagno quando vendi, non hai la deduzione IRPEF e non hai il contributo del datore. In cambio i soldi restano liberi: li usi quando vuoi, per qualsiasi motivo, senza aspettare otto anni. Per qualcuno quella libertà vale più della differenza di tasse, per altri no. È un confronto che si decide sui numeri, non per principio.
Come Spicci mette le tre strade a confronto
Carichi il prospetto del tuo fondo, anche in PDF o come foto, e Spicci legge i tuoi versamenti. Da lì calcola tre scenari fino all'anno della pensione: restare nel fondo, dove sei adesso; lasciare il TFR in azienda; investire da te quello che avresti versato, con un portafoglio che scegli fra alcuni profili (per esempio «Equilibrato»: 50% azioni, 50% obbligazioni). Se non hai TFR nel fondo, il confronto si fa con i versamenti lasciati in contanti.


Per ogni colonna vedi le voci separate: la quota TFR, i versamenti volontari, il contributo del datore, la deduzione IRPEF e il totale delle tasse d'uscita, fino al netto finale e alla differenza rispetto alla strada in cui ti trovi. Le tasse sono scritte in chiaro, così puoi rifare il conto a mano. La proiezione è una stima: usa tre ipotesi di rendimento (prudente, attesa, ottimistica) e presuppone che continui a versare come negli ultimi anni. Tutti i dettagli sulla funzione sono nella pagina del fondo pensione in Spicci.
Una precisazione onesta
Spicci ti mostra i numeri, non ti dice cosa scegliere, e non sostituisce un consulente. Le regole del tuo fondo e del tuo contratto (quota minima, contributo del datore, comparti) sono nei loro documenti ufficiali: leggili, e per i casi dubbi chiedi a chi ti segue.
Già che ci sei, ecco tutto il resto
Il fondo pensione è un pilastro del tuo futuro. Ecco gli altri con cui Spicci lo fa dialogare, nella stessa schermata.
Ti avvisa quando conta. E solo allora.
Spicci guarda i tuoi numeri e ti fa notare ciò che merita attenzione: una scadenza in arrivo, una minusvalenza ancora compensabile, un abbonamento che rincara, un budget che scappa. Sono fatti, non consigli — la decisione resta tua, e ogni tipo di avviso si imposta o si spegne con un tap.
Connessioni cifrate, verifica in due passaggi, e nessuna password di banca o broker: i file li carichi tu. I tuoi dati non si vendono a nessuno.
Le funzioni intelligenti girano solo su modelli con residenza dati nell’UE: i tuoi numeri non lasciano l’Europa e non addestrano nessun modello.
Ogni funzione intelligente è facoltativa: puoi fare tutto anche a mano, e ciò che salvi lo confermi sempre tu. Esporti o cancelli i tuoi dati quando vuoi.
Domande frequenti
Posso riportare il TFR in azienda dopo averlo spostato nel fondo?
No. La scelta di mandare il TFR al fondo pensione non si può annullare: da lì non torna in azienda. Puoi però cambiare fondo, trasferendo la posizione a un'altra forma di previdenza complementare (volontariamente, dopo due anni di iscrizione). Il contrario invece è sempre possibile: chi lascia il TFR in azienda può spostarlo al fondo quando vuole.
Cosa succede se non scelgo niente?
Scatta il silenzio-assenso: se non esprimi una scelta entro i termini, il TFR va da sé al fondo pensione previsto dal contratto collettivo della tua categoria. E da quel momento vale la regola di prima: non si riporta in azienda. I termini esatti sono indicati nel modulo che ti consegna il datore di lavoro.
Cosa succede al TFR se cambio lavoro?
Se è rimasto in azienda, alla fine del rapporto ti viene liquidato, con la tassazione separata. Se è nel fondo, la posizione resta tua: puoi lasciarla dov'è, trasferirla in qualsiasi momento al fondo del nuovo lavoro oppure, nei casi previsti dalla legge, riscattarla.
Il contributo del datore di lavoro spetta sempre?
No, dipende dal contratto collettivo. Nei fondi negoziali (quelli di categoria) di solito è previsto, e spetta se aderisci versando anche la quota minima a tuo carico stabilita dal contratto. Se non aderisci, quei soldi non li prendi, e di norma non ti vengono pagati in altro modo.
Posso chiedere un anticipo del TFR?
Sì, in entrambi i casi, con regole diverse. In azienda: dopo 8 anni di servizio, fino al 70%, una sola volta, per spese sanitarie o acquisto della prima casa (e pochi altri casi di legge). Nel fondo: fino al 75% in qualsiasi momento per spese sanitarie gravi, fino al 75% dopo 8 anni di adesione per comprare o ristrutturare la prima casa, fino al 30% dopo 8 anni per altre esigenze.
Qual è la scelta giusta per me?
Dipende da numeri che cambiano da persona a persona: quanti anni mancano alla pensione, se il tuo contratto prevede il contributo del datore, la tua aliquota IRPEF, quanto conta per te poter disporre dei soldi prima. Spicci ti mostra il confronto calcolato sui tuoi versamenti, voce per voce e con le tasse in chiaro; la decisione resta tua.
Dal browser o con l'app su Google Play e App Store.
Il tuo patrimonio, tutto in una schermata.
Crea l'account in trenta secondi. Nessuna carta, nessuno che rivende i tuoi dati.
Confronta le tre strade sui tuoi numeri