Fondo pensione: quanto ti torna di tasse se versi entro il 31 dicembre
Tra ottobre e dicembre la domanda è sempre la stessa: vale la pena fare un versamento in più prima di fine anno? Dipende da quanto tetto ti resta e dalla tua aliquota. Qui trovi i conti, con numeri veri.
A fine anno il fondo pensione torna in mente per un motivo preciso. Hai qualche soldo sul conto, senti dire che «si scarica dalle tasse», e ti chiedi se conviene mandarne una parte al fondo prima di Capodanno. La risposta breve è che spesso conviene. Quella utile è un numero: quanto puoi ancora versare e quanto ti torna indietro.
Per arrivarci servono tre informazioni che quasi nessuno ha sotto mano a novembre: quanto hai già versato quest'anno (tu e il tuo datore di lavoro), la tua aliquota IRPEF e il tetto di legge. Mettiamole in fila.
Deduzione, non detrazione: cosa vuol dire in soldi
I contributi al fondo pensione si deducono: vengono tolti dal reddito prima di calcolare l'IRPEF. È diverso da una detrazione, come il 19% sulle spese mediche, che invece si toglie dall'imposta già calcolata ed è uguale per tutti.
Con una deduzione il risparmio dipende da quanto guadagni. Si calcola sull'aliquota marginale, cioè quella che paghi sugli ultimi euro di reddito: sono proprio quelli che la deduzione ti toglie. Se sei al 33% e versi 2.000 € in più, l'IRPEF scende di 660 €. Qualcosa in più lo risparmi sulle addizionali regionale e comunale, che si calcolano sullo stesso reddito.
Il tetto: 5.300 € l'anno, e cosa ci entra
Dal 2026 puoi dedurre fino a 5.300 € l'anno di contributi alla previdenza complementare (la Legge di bilancio 2026 ha alzato il limite, che fino al 2025 era di 5.164,57 €). Il tetto vale per anno solare e non ha nulla a che vedere con quanto guadagni.
- Entrano i tuoi versamenti, sia quelli trattenuti in busta paga sia quelli che fai da solo con un bonifico al fondo.
- Entra il contributo del datore di lavoro, che si somma al tuo. Nei fondi di categoria di solito c'è, ed è facile dimenticarlo nel conto.
- Il TFR resta fuori: quello che versi al fondo come TFR non si deduce e non occupa spazio nel tetto.
Un esempio. In busta paga ti trattengono 600 € l'anno per il fondo e il datore ne aggiunge 900: hai usato 1.500 € di tetto. Per arrivare a 5.300 € puoi versare altri 3.800 € entro il 31 dicembre. Il TFR che va al fondo, qualunque cifra sia, non cambia questo conto.
Quanto recuperi a ciascuna aliquota
Le aliquote IRPEF del 2026 sono tre: 23% fino a 28.000 € di reddito, 33% da 28.000 a 50.000 €, 43% oltre. Ecco quanto vale il tetto pieno di 5.300 € in ciascuno scaglione, solo di IRPEF nazionale.
reddito fino a 28.000 €
reddito da 28.000 a 50.000 €
reddito oltre 50.000 €
Un dettaglio che cambia i conti se sei vicino al confine di uno scaglione. La deduzione toglie reddito partendo dall'alto, quindi può attraversare la soglia. Con 32.000 € di reddito e 5.300 € dedotti scendi a 26.700 €: i primi 4.000 € dedotti ti fanno risparmiare il 33%, gli altri 1.300 € solo il 23%. Il totale è circa 1.619 €, non 1.749 €. Resta un buon risultato, ma è bene saperlo prima di fare il bonifico.
Quanto tetto ti resta quest'anno?
Carichi il prospetto del fondo, anche in PDF o come foto, imposti la tua aliquota e Spicci ti mostra quanto hai dedotto, quanto ti torna e quanto puoi ancora versare entro il 31 dicembre.
Entro quando, e come
Conta l'anno in cui versi, non quello a cui si riferisce il versamento. Per dedurre quest'anno i soldi devono arrivare al fondo entro il 31 dicembre. Un bonifico fatto a gennaio finisce nell'anno nuovo e occupa il tetto di quell'anno.
Guarda quanto hai già versato
Somma i tuoi contributi e quelli del datore dell'anno in corso. Li trovi nel prospetto del fondo o nell'area riservata del suo sito. Il TFR lascialo fuori.
Versa la differenza entro il 31 dicembre
Con un bonifico al fondo, seguendo le istruzioni del fondo per i versamenti volontari (causale e dati da indicare cambiano da fondo a fondo).
Recuperala con la dichiarazione dell'anno dopo
I versamenti diretti si indicano tra gli oneri deducibili del 730 o del modello Redditi. Con il 730 il rimborso arriva in busta paga, di solito da luglio (per i pensionati da agosto o settembre).
Una distinzione che evita doppi conti. I contributi trattenuti in busta paga li ha già dedotti il datore di lavoro: te ne accorgi dallo stipendio netto e li trovi nella Certificazione Unica, non devi fare altro. Quelli che versi direttamente al fondo invece il datore non li conosce, e li deduci tu in dichiarazione.
Non aspettare gli ultimi giorni
L'ultima settimana di dicembre è più corta di quanto sembra, tra festivi e orari delle banche. Quello che ti serve è che il versamento risulti fatto nell'anno giusto: fallo con qualche giorno di margine, e tieni la ricevuta del bonifico insieme al prospetto del fondo.
I casi particolari
Hai iniziato a lavorare dopo il 1° gennaio 2007
Il tetto di regola non si riporta all'anno dopo. Per chi ha avuto il primo impiego dopo il 1° gennaio 2007 c'è un'eccezione: se nei primi cinque anni di adesione non usa tutto il tetto, può recuperare la differenza nei vent'anni successivi, fino a 2.650 € in più l'anno dal 2026. In quegli anni il limite può arrivare quindi a 7.950 €. Serve a chi ha cominciato con stipendi bassi e versamenti piccoli.
Versi per un familiare a carico
Puoi aprire e alimentare un fondo pensione per un familiare fiscalmente a carico, per esempio un figlio. La parte che lui non deduce (quasi sempre tutta, se non ha redditi) la puoi dedurre tu. Il tetto però resta uno: i 5.300 € comprendono i tuoi versamenti e i suoi.
Hai versato oltre il tetto
Quello che supera i 5.300 € non si deduce, ma resta nel fondo e rende come il resto. C'è un passaggio da non saltare: comunicare al fondo l'importo non dedotto entro il 31 dicembre dell'anno successivo. Così quando esci quella parte non viene tassata, visto che le tasse sopra le hai già pagate.
All'uscita qualcosa si paga
La deduzione non è un regalo completo. Quando ritiri, sui contributi dedotti paghi il 15%, che scende di 0,3 punti per ogni anno di adesione oltre il quindicesimo, fino al 9%. Per chi paga l'IRPEF il saldo resta a favore: anche nello scaglione più basso oggi risparmi il 23%, e all'uscita paghi al massimo il 15%. Se invece l'IRPEF già non la paghi, perché il reddito è basso, dedurre non ti restituisce niente.
Stime, non consulenza
I numeri di questa pagina servono a capire l'ordine di grandezza e a decidere se fare un versamento. La tua situazione può avere dettagli che cambiano il risultato (più redditi, familiari, detrazioni che già azzerano l'imposta): per i casi particolari chiedi a un CAF o al tuo commercialista.
Quanto ti resta da dedurre, in Spicci
Il calcolo di prima è facile a dirsi e scomodo a farsi, perché i numeri stanno in posti diversi: i tuoi versamenti nel prospetto del fondo, quelli del datore in un'altra riga, l'aliquota nella tua testa. In Spicci carichi il prospetto del fondo, anche in PDF o come foto, e imposti la tua aliquota nel profilo fiscale. Il resto lo mette insieme lui.


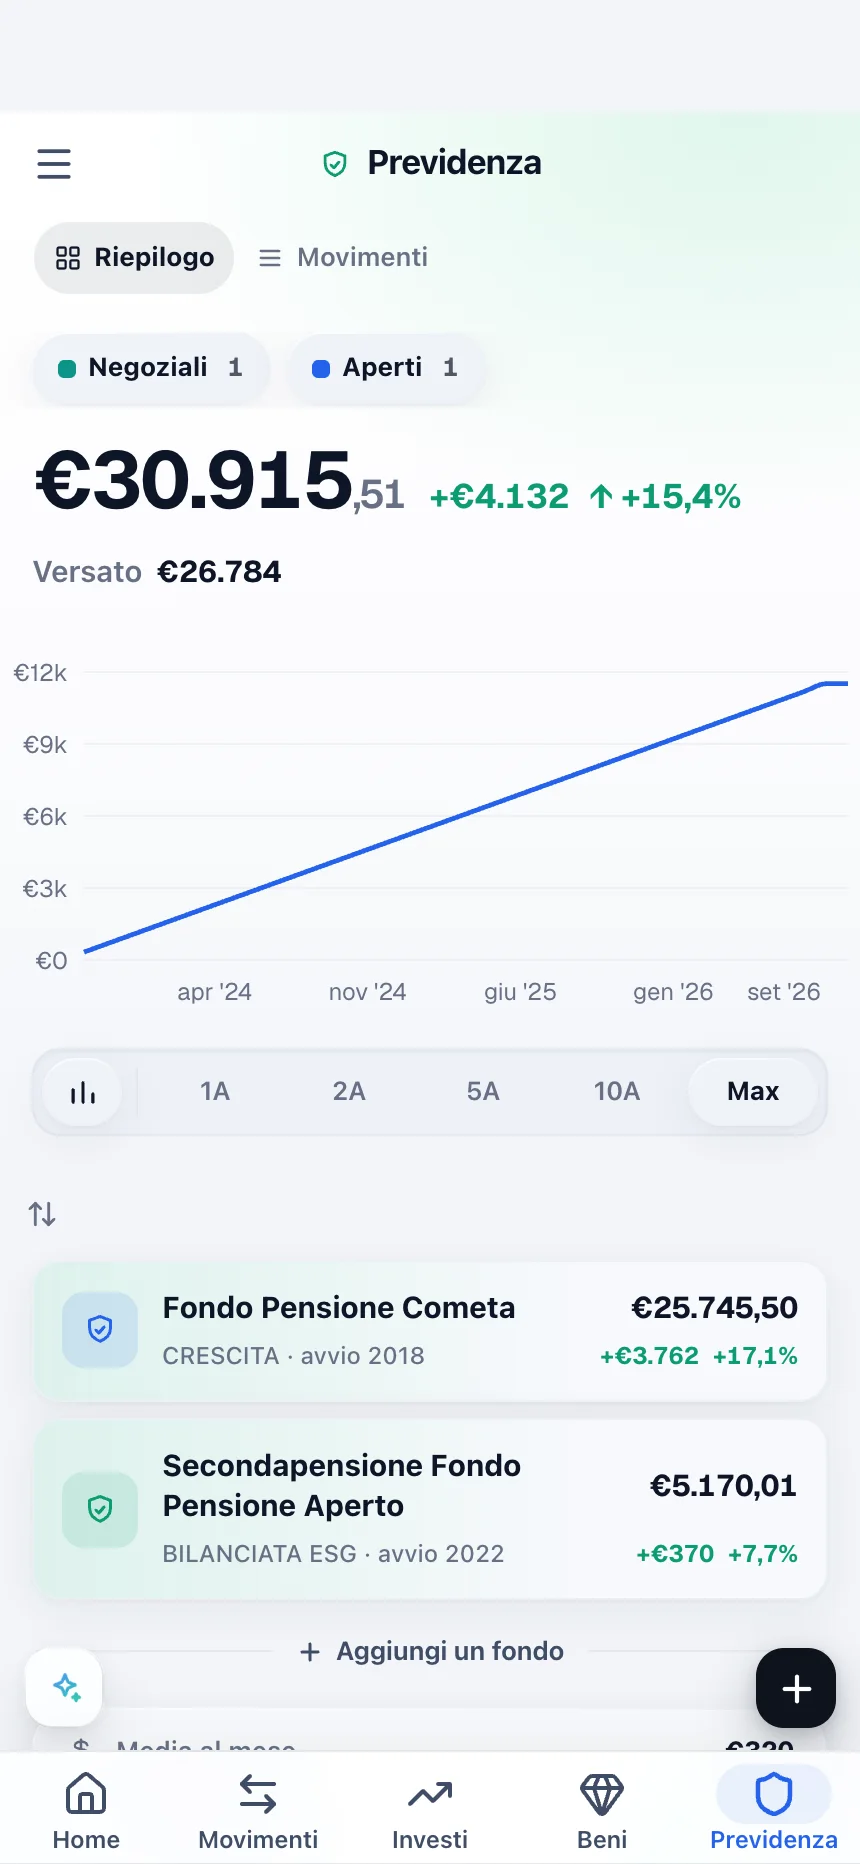
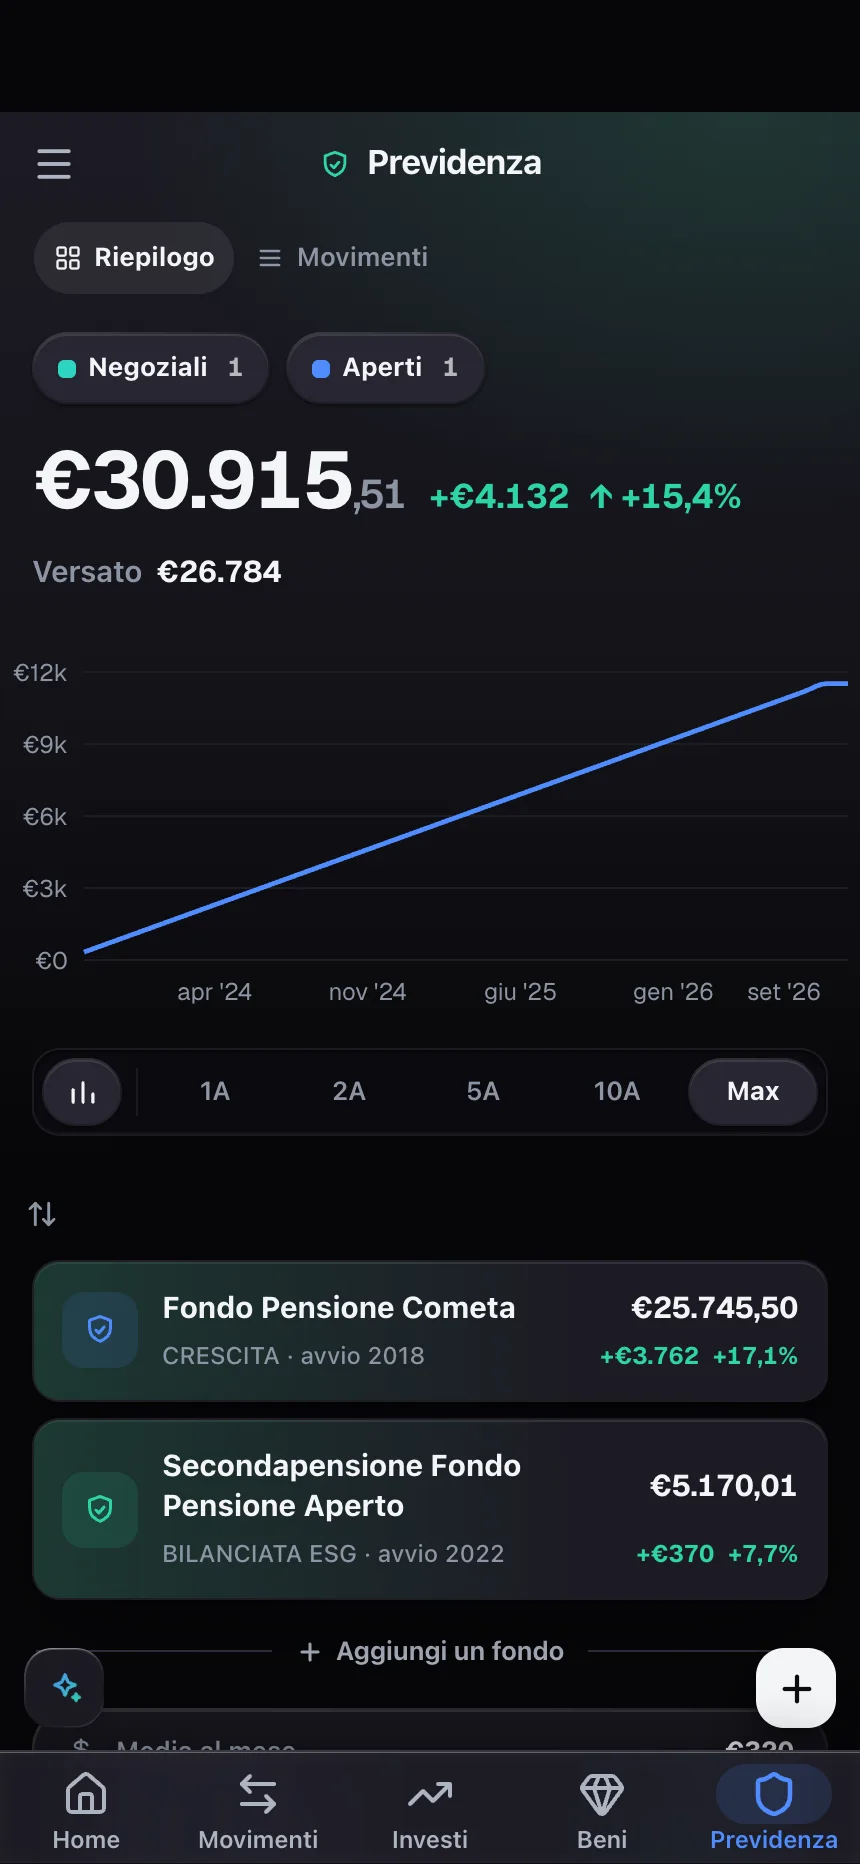
Nella scheda «Vantaggio fiscale» vedi quanto hai dedotto quest'anno con i versamenti volontari, l'aliquota che hai impostato e quanto ti torna di IRPEF. Sotto c'è la barra del tetto deducibile: quanto hai usato e quanto è ancora deducibile entro il 31/12, cioè la cifra che cercavi a inizio pagina. In fondo trovi il totale delle tasse recuperate da quando hai aderito. Se il tetto dell'anno è ancora libero, te lo ricorda anche un avviso nella panoramica.
È una stima informativa, costruita sui dati che carichi e sull'aliquota che imposti: non sostituisce la dichiarazione né il parere di un professionista. Come funziona il resto della sezione, dai costi del comparto alla proiezione, lo trovi nella pagina sul fondo pensione in Spicci.
Già che ci sei, ecco tutto il resto
Il fondo pensione è un pilastro del tuo futuro. Ecco gli altri con cui Spicci lo fa dialogare, nella stessa schermata.
Ti avvisa quando conta. E solo allora.
Spicci guarda i tuoi numeri e ti fa notare ciò che merita attenzione: una scadenza in arrivo, una minusvalenza ancora compensabile, un abbonamento che rincara, un budget che scappa. Sono fatti, non consigli — la decisione resta tua, e ogni tipo di avviso si imposta o si spegne con un tap.
Connessioni cifrate, verifica in due passaggi, e nessuna password di banca o broker: i file li carichi tu. I tuoi dati non si vendono a nessuno.
Le funzioni intelligenti girano solo su modelli con residenza dati nell’UE: i tuoi numeri non lasciano l’Europa e non addestrano nessun modello.
Ogni funzione intelligente è facoltativa: puoi fare tutto anche a mano, e ciò che salvi lo confermi sempre tu. Esporti o cancelli i tuoi dati quando vuoi.
Domande frequenti
Il TFR conta nel tetto dei 5.300 €?
No. Il TFR che mandi al fondo non è deducibile e non entra nel tetto. Nel conto ci sono solo i versamenti tuoi e il contributo del datore di lavoro.
Il contributo del datore di lavoro conta?
Sì, si somma ai tuoi versamenti. Se il datore versa 1.000 € in un anno, dal 2026 a te restano 4.300 € da dedurre. È la voce che si dimentica più spesso quando si calcola il versamento extra di fine anno.
Se verso più di 5.300 € cosa succede?
La parte in più non si deduce, ma non la perdi: resta nel fondo e continua a rendere. Comunica al fondo l'importo non dedotto entro il 31 dicembre dell'anno successivo, così quando esci quei soldi non vengono tassati una seconda volta.
Dove recupero i soldi, nel 730?
Se versi in busta paga non devi fare niente: il datore li ha già dedotti e li trovi nella Certificazione Unica. Se versi direttamente al fondo, li indichi tra gli oneri deducibili del 730 (o del modello Redditi) dell'anno dopo. Con il 730 il rimborso arriva in busta paga di solito da luglio, per i pensionati da agosto o settembre.
Posso dedurre i versamenti per un figlio a carico?
Sì, se è fiscalmente a carico tuo. La parte che lui non deduce la puoi dedurre tu, ma sempre dentro il tetto complessivo di 5.300 €: non si aggiunge un secondo tetto per il figlio.
Il tetto che non uso si recupera l'anno dopo?
Di regola no: il tetto è annuale e quello che non usi entro il 31 dicembre si perde. L'eccezione riguarda chi ha iniziato a lavorare dopo il 1° gennaio 2007: se nei primi cinque anni di adesione non usa tutto il tetto, può recuperare la differenza nei vent'anni successivi, fino a 2.650 € in più l'anno.
Dal browser o con l'app su Google Play e App Store.
Il tuo patrimonio, tutto in una schermata.
Crea l'account in trenta secondi. Nessuna carta, nessuno che rivende i tuoi dati.
Guarda quanto ti resta da dedurre